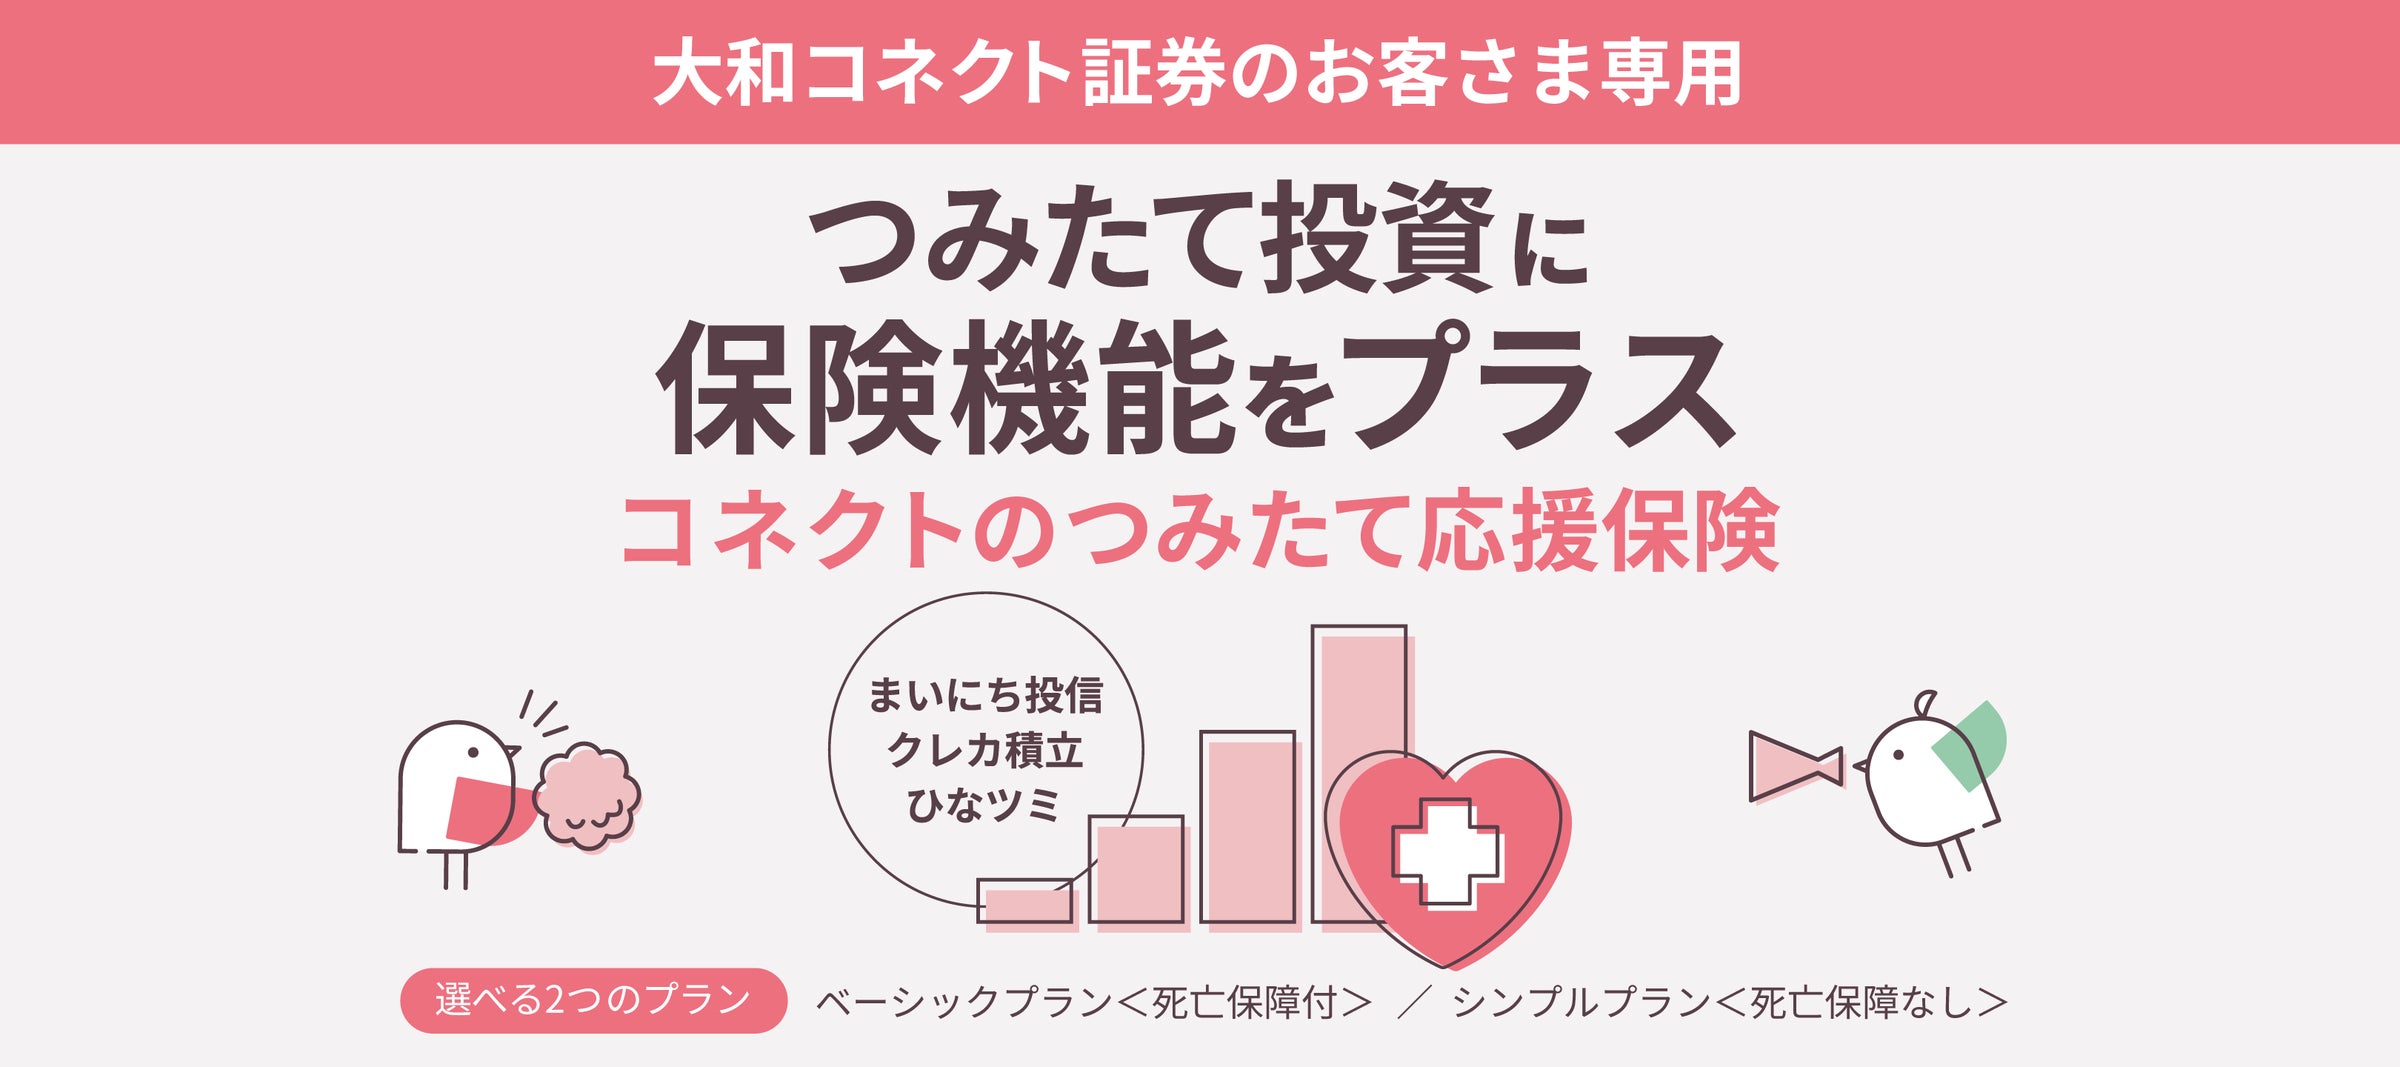
2026年10月5日、大和コネクト証券株式会社とT&Dフィナンシャル生命保険株式会社は共同で、長期の積み立て投資を支援する新しい保険サービス「コネクトのつみたて応援保険」の提供を開始しました。同社によると、NISAなどの制度を活用した長期的な資産形成が注目されるなか、病気やケガによって積み立てを継続できなくなる「中断リスク」に備える仕組みとして注目されています。
「つみたて応援保険」とは? 積立投資の「もしも」に備える新しい仕組み
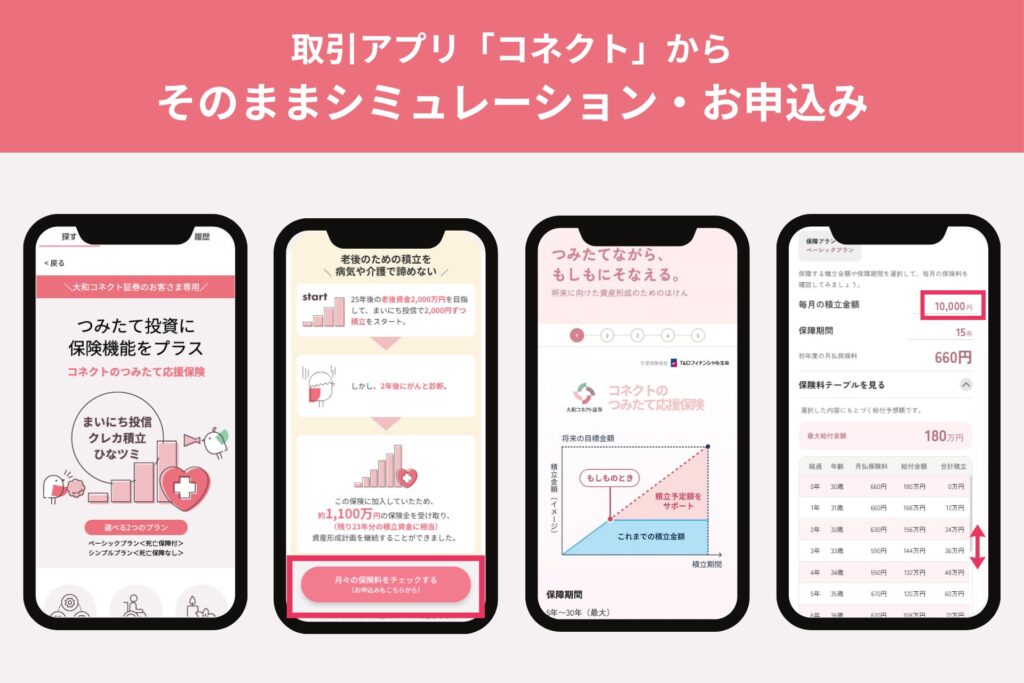
この保険サービスは、毎月コツコツと将来のための資産をつくっている人たちを対象にしています。具体的には、病気やケガにより所定の障害・介護状態となった場合や、がん・急性心筋梗塞・脳卒中(三大疾病)により所定の状態になった場合に給付金が支払われます。この給付金を活用することで、当初計画していた積み立て投資に充てる資金を確保し、資産形成の継続をサポートすることを目的としています。
積立投資の継続を脅かす「健康リスク」
長期にわたる資産形成の計画を立てる際に、見落としがちなのが健康状態の変化です。積み立て投資は、10年、20年と長い期間をかけて行うことが一般的です。その間、万が一、大きな病気や事故に遭い、働くことが難しくなったり、治療費がかさんだりすれば、積み立てを続けるための資金に影響が出る可能性があります。せっかく立てた計画が、予期せぬライフイベントによって中断してしまうリスクがあるのです。
積み立て投資の「中断リスク」に特化した保険。健康上の理由で積み立てが難しくなった場合に給付金を受け取り、その資金で資産形成計画の継続を目指せる仕組みです。
給付金で投資資金を確保し計画をサポート
この保険の仕組みは、従来の生命保険とは少し異なります。死亡保障を付帯するプランもありますが、主な目的は「積み立て投資の継続支援」です。もしも給付金の支払い事由に該当した場合、受け取った給付金等を積み立て投資の原資に充てることで、計画的な資産形成をストップさせずに済む可能性があります。例えば、お子さまの教育資金を準備している家庭であれば、親に万が一のことがあっても、将来の学費準備を続けられる安心材料になるでしょう。
プランは、死亡保障を付帯した「ベーシックプラン」と、死亡保障がない分保険料を抑えられる「シンプルプラン」の2種類が用意されています。自分の資産形成の目的や、どのようなリスクに最も備えたいかを考慮して選択できる点も特徴です。
サービスの詳細と2つのプランの違い
「コネクトのつみたて応援保険」は、積立投資をサポートするための保険サービスです。その詳細と、「ベーシックプラン」と「シンプルプラン」という2つの選択肢について見ていきましょう。どちらも、病気やケガによる所定の障害・介護状態、または三大疾病(がん・急性心筋梗塞・脳卒中)による所定の状態になった場合に給付金が支払われるという基本保障は共通しています。
「ベーシックプラン」と「シンプルプラン」
2つのプランの大きな違いは、死亡保障の有無と保険料にあります。ご自身の資産形成の目的や、既に持っている他の保障とのバランスを考えて選ぶことができます。
| プラン名 | 主な保障内容 | 特徴 |
|---|---|---|
| ベーシックプラン | 障害・介護保障、三大疾病保障に加え、死亡保障が付帯 | より手厚い保障を求める方に。家族の生活費や遺された方へのサポートも視野に入れることができます。 |
| シンプルプラン | 障害・介護保障、三大疾病保障(死亡保障なし) | 積立投資の中断リスクそのものに特化して備えたい方に。死亡保障がない分、保険料を抑えることができます。 |
給付金の使い道は、積立投資の継続が想定されています。例えば、給付金を積立投資の元本に加えたり、万が一の際に生活費を補てんして積立分を捻出したりすることで、資産形成計画の軌道修正を図れます。
保障期間と申込方法
保障期間は、5年、10年、15年、20年、25年、30年から選択可能です。これは、教育資金準備や老後資金形成など、具体的な目標年数に合わせて設定できる柔軟性があると言えます。
- 申込方法:大和コネクト証券の取引アプリ「コネクト」から、スマートフォンで手続きを完結できます。保険料のシミュレーションから申込みまで、一連の流れがデジタルで簡潔に行えるのが特徴です。
- 対象者:この保険サービスを利用できるのは、大和コネクト証券の口座を保有している方に限られます。既に口座をお持ちの方は、手元のスマートフォンからすぐに検討を始められるでしょう。
どんな人が特に検討すべき? 具体的な活用シーン
この保険サービスは、長期的な積立投資に取り組むすべての方にメリットがありますが、特にライフステージに応じた明確な目標がある方にとって、その価値がより際立つといえるでしょう。プレスリリースでは、「将来の目標に向けて積立投資をしている方」「お子さまの教育資金づくりを考えている方」「老後資金や退職後の資産形成を計画している方」が推奨対象として挙げられています。
教育資金づくりをしている子育て世帯
教育資金は、子どもの成長とともに確実に必要になるお金です。学資保険のように、親に万が一のことがあっても子どもの教育資金づくりを継続したいというニーズは、多くの家庭に共通するものです。この保険サービスは、そうしたニーズに応える一つの選択肢となります。
- 積立投資で教育資金を準備している家庭にとってのリスクヘッジとなる。
- 親が病気やケガで働けなくなる事態が発生しても、給付金により積立の原資を確保できる。
- 子どもの進学時期が近づくにつれて積立額が大きくなる時期ほど、中断リスクへの備えが重要になる。
老後資金をコツコツ積み立てている人
老後資金の形成は、20年、30年という非常に長い時間をかけて行うものです。その間に、健康状態の変化は誰にでも起こり得ることです。長期的な資産形成においては、市場の変動リスクだけでなく、ご自身の健康状態による「積立中断リスク」にも目を向けることが大切です。
- 退職後の生活を支える大切な資産を、途中で積み立てられなくなる不安を軽減する。
- 三大疾病(がん・急性心筋梗塞・脳卒中)は、働き盛りの世代にも起こり得るリスクであり、長期的な計画に影響を与えかねない。
- 給付金を受け取ることで、当初の計画に近い形で資産形成を継続する道筋をつくれる。
この保険は、積立額を増やすためのものではなく、「万が一のときも積立を止めない」ためのリスクヘッジツールです。教育資金や老後資金など、長期的で重要な目標がある方は、資産形成の「保険」として検討する価値があるでしょう。
既存の保険や保障との違い・検討時のポイント
「コネクトのつみたて応援保険」は、その名前の通り、積立投資をサポートするための保険です。このため、一般的な医療保険や所得補償保険とは、その目的や役割が大きく異なります。この保険の特徴を正しく理解し、ご自身の保障状況と照らし合わせて検討することが重要です。
医療保険や所得補償保険との役割の違い
まず押さえておきたいのは、この保険は治療費や入院費を補填するものではない、という点です。また、就業不能になった際の代わりの収入を補うという役割も、主たる目的ではありません。
- 医療保険:病気やケガの治療に伴う費用(入院・手術など)をカバーする。
- 所得補償保険:病気やケガで働けなくなり収入が途絶えた際に、生活費を補填する。
- つみたて応援保険:「万が一」の事態で積立投資の原資が確保できなくなるリスクに備え、資産形成計画そのものを継続させるための資金を提供する。
つまり、この保険は「治療や生活」のための保障ではなく、「投資や貯蓄」のための保障と位置づけることができます。給付金の使い道は自由ですが、サービスの趣旨はあくまで資産形成の継続支援にある点を理解しておきましょう。
既に医療保険や就業不能保障が十分にある場合、この保険への加入は保障の重複となる可能性があります。まずは現在の保障内容を確認し、積立投資を継続するための「原資リスク」がカバーされているかどうかを、改めて点検してみることをおすすめします。
加入を検討する際に確認すべきこと
この保険を具体的に検討する際には、特に以下の2点をしっかり確認することが大切です。
- 「所定の状態」の具体的な定義を確認する
プレスリリースでは、「所定の障害・介護状態」「三大疾病による所定の状態」と表現されています。給付金を受け取るためには、これらの状態に該当する必要があります。契約を検討する際は、給付条件となる状態の具体的な定義を必ず事前に確認しましょう。どのような診断や、どの程度の症状・状態が対象となるのか、条文をよく読むことが重要です。 - 保障期間とプランの選択を検討する
保障期間は5年から30年まで設定可能です。ご自身の資産形成計画(例えば、お子さまの大学入学までの期間、あるいは定年までの期間など)に合わせて、適切な期間を選ぶことができます。また、死亡保障が必要なのか、保険料を抑えたいのかによって、「ベーシックプラン」と「シンプルプラン」のどちらが適しているかを考えましょう。
この保険は、長期的な資産形成に真剣に取り組む方の「もしも」をカバーする、新しい形の保障と言えます。既存の保険ではカバーしきれない「資産形成の中断リスク」に特化している点が最大の特徴です。ご自身のライフプランと照らし合わせながら、その必要性を検討してみてはいかがでしょうか。
関連リンク