2026年9月29日、SOMPOひまわり生命保険株式会社は、株式会社晋遊舎発行の『保険完全ガイド(2027年度)』において、同社の4商品が「最強保険ランキング」にランクインしたことを発表しました。この評価は、ファイナンシャルプランナーや経済ジャーナリストなどの専門家による厳しい審査に基づくものです。保険選びで迷う消費者にとって、客観的な比較の材料となる貴重な情報といえるでしょう。
SOMPOひまわり生命4商品が高評価 ランキングの概要と意味
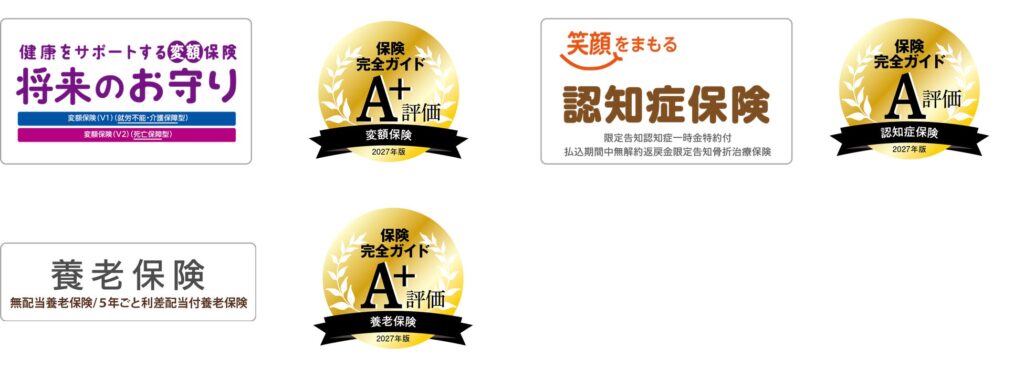
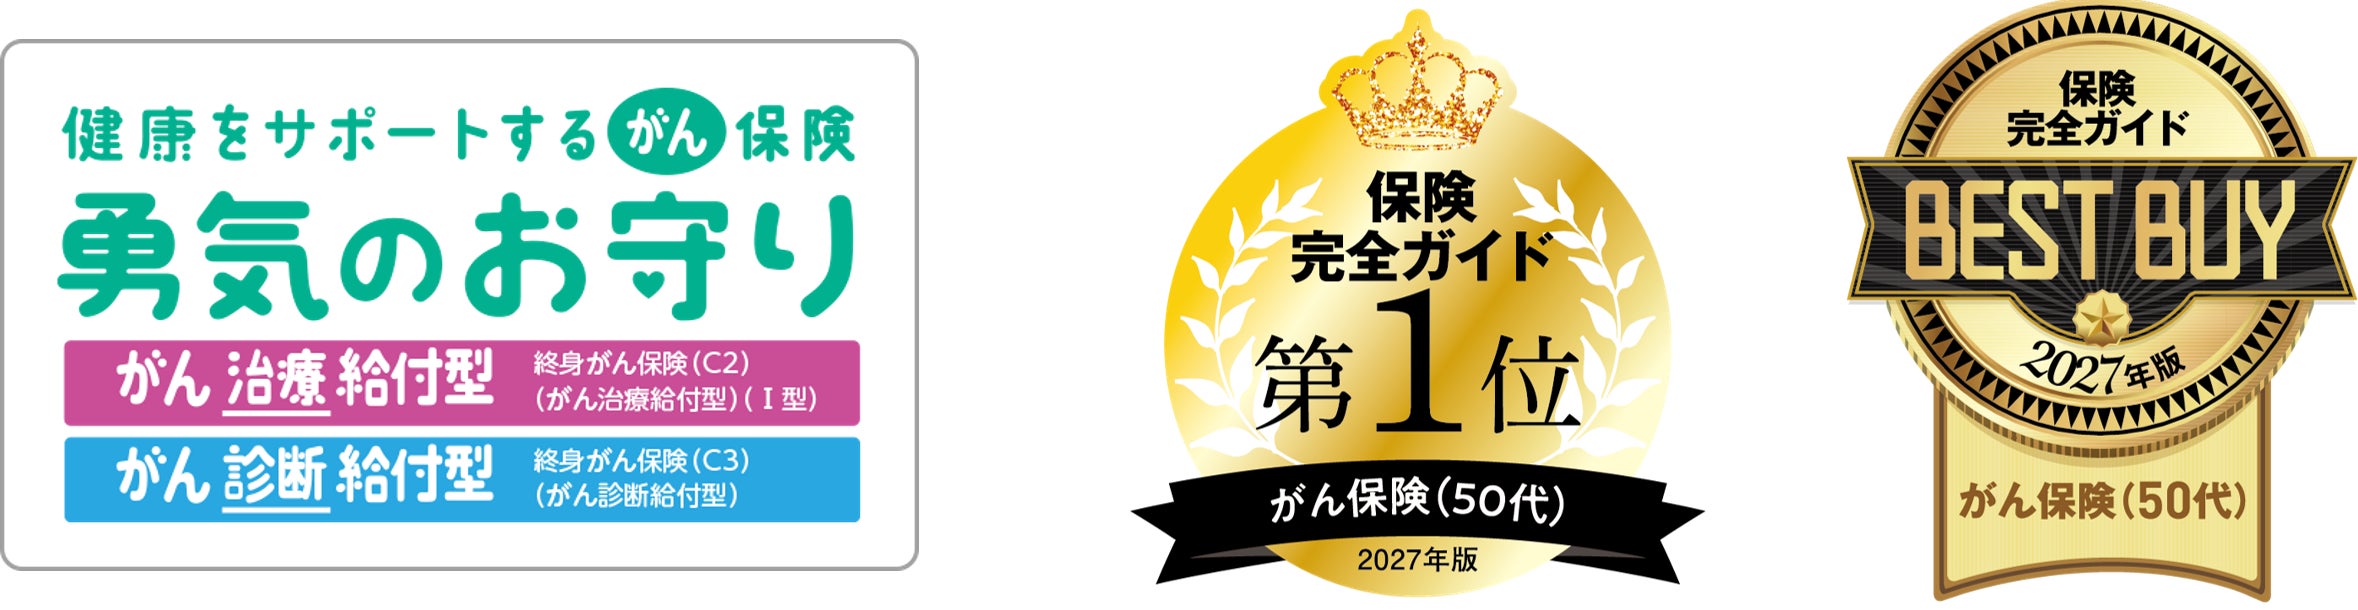
同社の商品は、がん保険、変額保険、養老保険、認知症保険と、ライフステージやニーズに応じた複数の分野で評価を受けました。特にがん保険は「50歳」部門で最高評価の「ベストバイ」を獲得しており、その他3商品も「A+評価」または「A評価」を受賞しています。
- ベストバイ(最高評価):がん保険(50歳部門)
- A+評価:変額保険、養老保険
- A評価:認知症保険
「保険完全ガイド」とは? 信頼性の高い評価の背景
このランキングを掲載する『保険完全ガイド』は、保険ジャンル別に専門家と編集部がおすすめの商品を紹介する企画です。単なる人気投票ではなく、「割安感」「独自性」「先進性」という3つの観点から厳格に評価が行われます。第三者の専門家が公平な視点で商品を比較・評価している点が、このランキングの信頼性の源といえるでしょう。
ランキングの評価基準と「ベストバイ」の重み
評価基準の「割安感」は保険料の妥当性やコストパフォーマンス、「独自性」は他社にはない特徴やサービス、「先進性」は時代のニーズに合った新しい保障内容などを意味します。これらを総合的に判断した上で、各ジャンルの1位に選ばれた商品だけが「ベストバイ」の称号を得ます。つまり、「ベストバイ」は、その分野において「最もおすすめできる商品」として高い評価を受けた証なのです。このような外部評価は、自分では判断が難しい保険商品を選ぶ際の、有力な参考情報となるはずです。
「ベストバイ」を受賞したがん保険の特徴と評価ポイント
複数の商品が評価される中でも、特に注目されるのは、がん保険部門で最高評価となる「ベストバイ」を受賞した商品です。専門家による評価のポイントを詳しく見ていきましょう。
50代でも保険料上昇が緩やか 非喫煙者に優しい設計
がん保険を選ぶ際、多くの人が気になるのは、年齢が上がるにつれてどの程度保険料が上昇するかという点です。この商品が評価された理由の一つは、50代以上でも保険料の上昇率が比較的緩やかである点にあります。一般的に、がん保険の保険料は年齢とともに高くなる傾向がありますが、この設計は、特にライフステージの変化などで保障を見直したい世代にとって、加入のハードルを下げる魅力があります。
さらに、非喫煙者であれば保険料がさらに割安になる仕組みも評価されました。喫煙習慣はがんリスクと深く関連するため、保険料で差をつけることはリスクに応じた公平な設計と言えるでしょう。
給付タイプの選択肢とユニークなチャレンジ制度
この商品のもう一つの特徴は、保障の受け取り方を選べることです。がんと診断された時点で一時金を受け取れる「がん診断給付型」と、治療が長引く場合に月ごとに給付金を受け取れる「がん治療給付型」の2種類から選択できます。 一時金タイプはまとまった資金をすぐに確保できる安心感があり、月額給付タイプは長期的な治療費の補填に役立ちます。自分や家族の生活スタイル、経済状況に合わせて柔軟に選べるのは大きなメリットです。
がん保険の給付方法は主に2種類あります。「診断一時金型」は、がんだと確定診断された時点でまとまった金額を受け取れます。一方、「治療給付型(月額型)」は、治療を継続している間、毎月一定額の給付金が支払われます。どちらが優れているというわけではなく、家庭の貯蓄状況や治療方針によって、より適したタイプが異なります。
また、ユニークな制度として「チャレンジ制度」が評価されました。これは、1年以上禁煙を継続することで保険料が安くなるという仕組みです。健康増進のインセンティブが保障の価格に反映される点は、単なる経済的メリットだけでなく、加入者の健康管理を後押しする新しい価値観を感じさせます。
- 診断一時金型:まとまった資金を早期に確保できる。手術や先進医療など、高額な初期費用に備えたい方に向いています。
- 治療給付型(月額型):長期にわたる治療や、仕事を休んだ際の収入補填として、安定した現金流入を期待できます。
がん保険には、「上皮内新生物」など初期のがんも保障の対象に含むかどうかが商品によって異なります。また、保険料が年齢や喫煙状況でどのように変動するか、更新時の条件はどうなっているかを必ずチェックしましょう。今回評価された商品のように、健康状態の改善が保険料に反映される仕組みがあるかも重要な視点です。
「A+評価」の変額保険と養老保険 それぞれの魅力とは
がん保険に続く高評価として注目されるのが、変額保険と養老保険です。どちらも貯蓄性と保障を兼ね備えた保険として、将来の資金計画に役立つ商品といえるでしょう。ここでは、「保険完全ガイド」からA+評価を受けたこの2つの保険の特徴と、その評価ポイントについて詳しく見ていきます。
健康状態に応じた積立金加算が特徴の変額保険
評価を受けた変額保険「将来をサポートする変額保険 将来のお守り」は、死亡保障型と、就労不能や介護状態になった場合にも備えられる保障型の2つのタイプから選択できます。大きな特徴は、保険料の払込期間中に、被保険者の健康状態によって積立金が加算される仕組みにあります。喫煙の有無やBMI値など、健康増進につながる行動や状態が評価される点が、評価のポイントとなったようです。
契約者が支払う保険料の一部を株式や債券などに投資し、その運用実績に応じて将来受け取る保険金や解約返戻金が変動する生命保険です。リスクはありますが、長期的に市場が成長すれば、貯蓄性が高まる可能性があります。
割安な保険料と配当の選択が可能な養老保険
もうひとつのA+評価商品である養老保険は、満期時にまとまった保険金を受け取れる「貯蓄性のある保険」として知られています。評価では、比較的割安な保険料設定がメリットとして挙げられています。さらに、契約時に「無配当型」と「5年ごと利差配当付型」の2種類から選択できる点も特徴です。
無配当型は保険料をより安く抑えたい人向け、利差配当付型は配当による上乗せを期待する人向けと、自身の優先順位に合わせて選べる柔軟性が評価されています。配当の額は不確定ではありますが、運用次第で満期保険金が増える可能性がある点が魅力です。
- 変額保険: 保障と資産運用を兼ねる。運用実績により将来の受取額が変動する。健康状態に応じた積立金加算など、独自のインセンティブがある商品も。
- 養老保険: 満期時に確実に一定額を受け取れる。契約時に保険料と配当の有無を選択できる。教育資金や老後資金など、目的に合わせた貯蓄手段として利用される。
どちらの商品も、単なる保障だけでなく、将来の資産形成という視点が評価されている点が共通しています。ライフプランに合わせて、確実な貯蓄を重視するか、成長の可能性を追うか、という選択肢として検討の価値がありそうです。
「A評価」の認知症保険 シンプルな仕組みと手厚い保障
ライフステージの変化に伴い、将来の健康リスクへの備えとして注目が高まっているのが認知症への備えです。今回「保険完全ガイド」でA評価を受けたSOMPOひまわり生命の認知症保険は、そのシンプルな給付条件と手厚い保障内容が評価のポイントとなっています。具体的な特徴を見ていきましょう。
診断確定で一時金が受け取れるシンプルな設計
認知症保険を選ぶ際の大きなポイントは、保障が受け取れる条件です。評価を受けた商品は、認知症と診断確定された時点で一時金を受け取れるシンプルな仕組みが特徴です。複雑な条件や段階的な給付ではなく、診断という明確な基準で保障が発動するため、いざという時に迷うことが少ないといえます。
- 認知症の診断確定で一時金を給付。
- 軽度認知障害(MCI)の段階でも、一時金の5%を受給可能。
MCIや骨折にも対応する幅広い保障
さらに、認知症の診断に加えて、高齢期に起こりやすい別のリスクにも備えられる点が評価されています。具体的には、高齢者に多い骨折の治療費を保障する特約です。この保障は通算で10回まで利用できるとされており、認知症以外の健康リスクにも幅広く備えられる設計になっています。
認知症保険に加入する際は、給付条件をしっかり確認することが大切です。また、医療保険や介護保険など、他の保険でカバーできる範囲との重複や不足がないか、全体の保障設計を見直す機会にすると良いでしょう。今回評価された商品も、特約を付加することで介護の保障を手厚くすることが可能です。
このように、診断という分かりやすい条件で保障が得られること、さらに認知症の前段階や関連するリスクにも備えられる点が、専門家からA評価につながったと考えられます。将来の安心を考える上で、選択肢の一つとして検討する価値があるでしょう。
保険見直しや新規加入を考える際のポイント
保険のランキングや評価は、商品選びの参考になる一方で、あくまで一つの情報に過ぎません。自分や家族に本当に必要な保障を見極めるには、客観的な評価と自身のライフプランを照らし合わせることが最も重要です。ここでは、ランキングを有効に活用し、ライフステージに合った保険を考えるためのポイントを解説します。
ランキングや評価をどう活用すべきか
専門家による評価は、商品の特徴や優位性を比較する良い指標になります。例えば、今回の評価では、がん保険の保険料の割安感や、健康状態に応じた保険料の優遇制度など、具体的なメリットが挙げられていました。このような情報は、複数の商品を比較検討する際の「違いを知る材料」として役立ちます。
しかし、ランキング上位の商品が、必ずしもあなたに最適とは限りません。重要なのは、家計とのバランスと、自分が本当にカバーしたいリスクです。毎月の保険料負担が大きすぎては、長く続けることが難しくなります。まずは、現在の収支状況を踏まえ、無理のない範囲で保障を準備することを考えましょう。
- 商品の特徴を知る:評価コメントから、その保険が「何に強みがあるのか」「どんな人に向いているのか」を読み取る。
- 比較の基準にする:ランキング情報を、他の商品を調べる際の比較基準の一つとして使う。
ライフステージに合わせた保障内容の確認
人生の節目には、必要な保障内容が大きく変わります。結婚して家族ができると、万が一の際の収入保障や、子どもの教育費への備えが必要になります。一方、子どもの独立や退職後は、医療保障や老後資金の確保がより重要視されるでしょう。
保険を見直す第一歩は、現在加入している保険をすべて「見える化」することです。保障内容と保険料を一覧にし、重複している部分や不足しているリスクがないかを確認します。この作業を通じて、無駄な保障を整理し、本当に必要な部分に保険料を集中させることができます。
- 保険の見直しは何歳くらいで考えればいいですか?
-
明確な年齢の決まりはありませんが、結婚、出産、住宅購入、子どもの独立、定年退職など、ライフイベントが起こったタイミングが良い機会です。また、特にきっかけがなくても、3年から5年に一度は保障内容と家計を見直す習慣を持つことをおすすめします。
- 自分で判断が難しい場合はどうすればいいでしょうか?
-
保険選びは専門性が高く、迷うことも多いでしょう。そのような場合は、ファイナンシャルプランナーなどの専門家に相談するのが有効です。中立的な立場から、家計全体や将来のライフプランに沿ったアドバイスを受けることができます。相談の際には、現在の保険証券や収支のメモを持参すると、より具体的な話ができます。
関連リンク