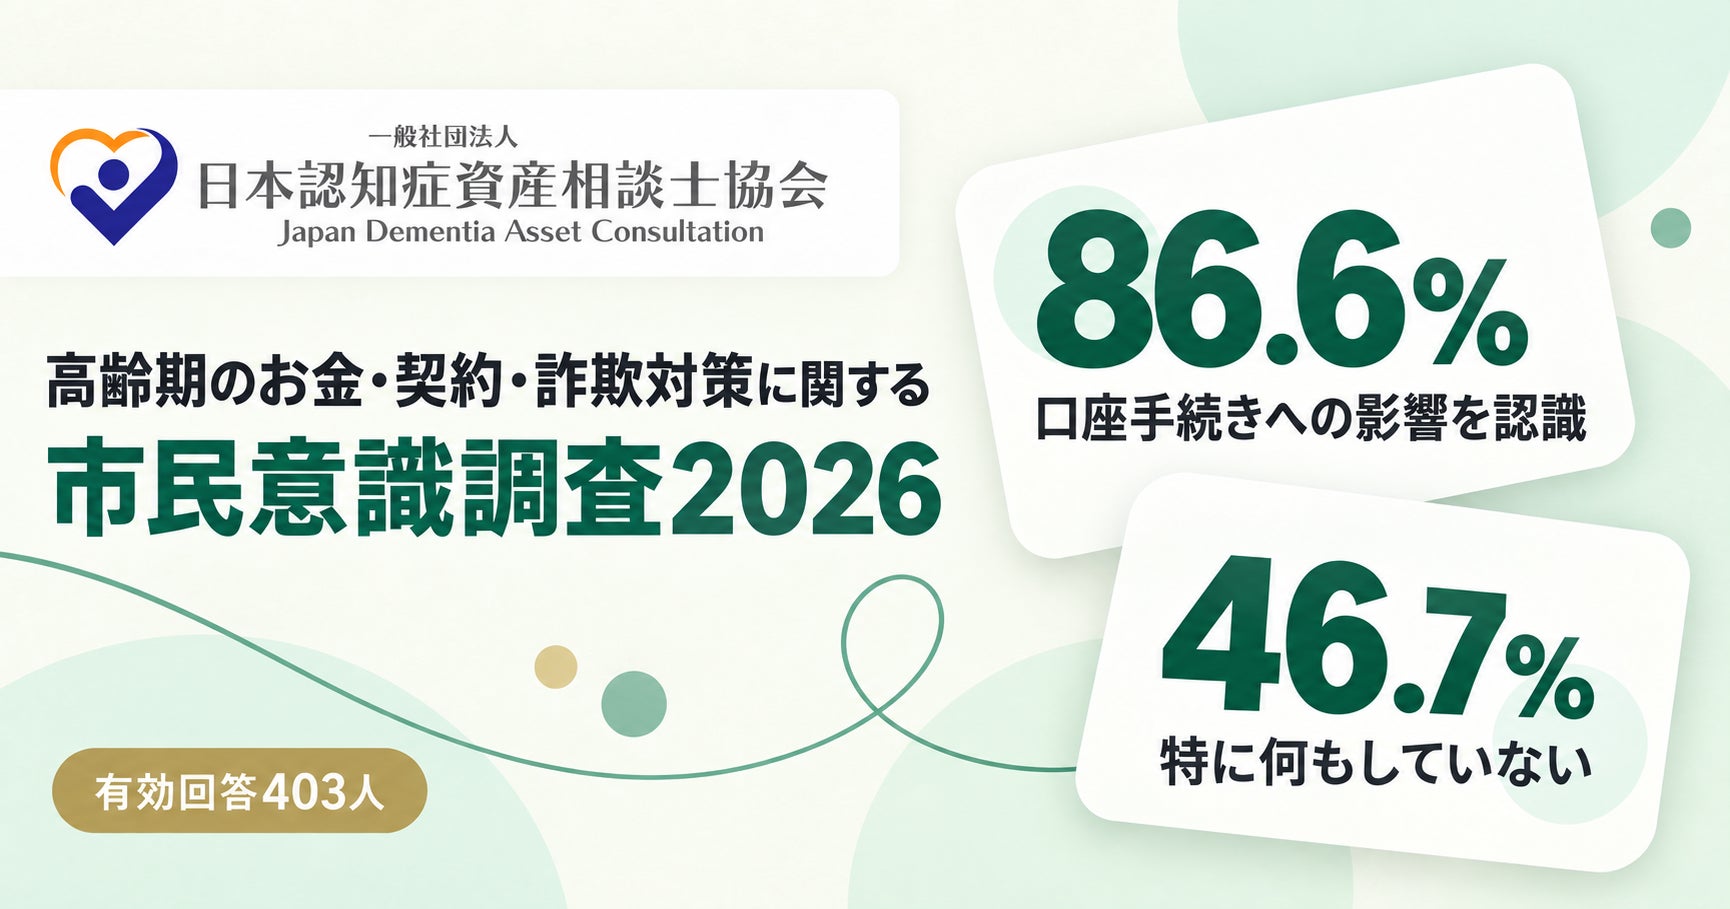
一般社団法人日本認知症資産相談士協会は2026年9月21日、市民を対象とした調査の結果を発表しました。それによると、認知症による口座手続きへの影響について、多くの人が認識している一方で、具体的な対策を講じていない人が半数近くにのぼることが明らかになりました。
調査結果の概要:高い認知度と低い対策実施率のギャップ
調査主体:一般社団法人日本認知症資産相談士協会
発表日:2026年9月21日
調査結果を詳しく見ると、まず認知症になると銀行口座の手続きが困難になるという事実を「知っている」と答えた人は86.6%に達しました。多くの人がこの問題の存在を認識していることがわかります。
しかし、その影響に対する「対策」については、異なる状況が浮かび上がりました。具体的に何らかの対策を「特に何もしていない」と答えた人は、全体の46.7%にのぼっています。認知症による口座凍結リスクについては広く知られていながら、実際に備えを進めている人はまだ半数程度にとどまっているのです。
86.6%が認知症による口座手続きの影響を認識
「認知症になると口座の手続きが困難になる」という認識は、約9割という非常に高い水準に達しています。金融機関での手続きに本人確認や判断能力が求められることや、ニュースなどで事例が取り上げられる機会が増えたことが背景にあると考えられます。
対策を講じていない人は46.7%
「対策を講じていない」という回答は約5割に及びます。リスクを認識していても、具体的な行動に移せていない人が多いことが調査結果から読み取れます。何から始めればよいかわからない、手続きが煩雑に感じる、あるいはまだ自分には関係の遠い話だと考えていることなどが、対策が進まない理由として考えられます。
なぜ認知症で口座が凍結されるリスクがあるのか
多くの人が認知症による口座凍結のリスクを認識していながら、対策を講じていない背景には、その仕組みへの理解不足が考えられます。認知症が進行すると、なぜ預金の引き出しが難しくなるのでしょうか。その理由は、法的な「意思能力」の考え方にあります。
意思能力の低下と金融機関の対応
「意思能力」とは、自分の行為の結果を理解し、適切に判断する能力を指します。預金の引き出しや契約の締結といった行為は、すべて本人の明確な意思に基づいてなされる必要があるため、この能力が前提となります。
認知症が進行し、この意思能力が十分でないと判断された場合、金融機関は本人による取引を制限せざるを得ません。これは、本人が不利益な契約を結んでしまったり、財産を不当に失ったりすることを防ぐための措置です。
意思能力の有無は、認知症の診断名や進行度だけで機械的に決まるものではありません。個々の具体的な取引内容や本人の状態に応じて、個別に判断されます。金融機関は、窓口での応対や取引の内容から、総合的に判断を下すことになります。
家族でもすぐに手続きができない理由
「家族だから」という理由だけで、本人の口座を自由に管理できるわけではありません。これは、家族による財産の使い込みや不正を防ぎ、本人の権利を守るための重要な原則です。
- 家族であっても、本人の預金を引き出したり、契約を解除したりするには、法的な手続きが必要です。
- 代表的な手続きが「成年後見制度」の利用です。家庭裁判所に申し立て、後見人として選任されることで、初めて本人に代わって財産管理ができるようになります。
- この手続きには時間と費用がかかるため、急な入院費用の支払いなど、すぐに現金が必要な場面で支障が出る可能性があります。
つまり、認知症による口座凍結のリスクは、単に金融機関の都合ではなく、本人の財産を守るという法の仕組みに起因しています。この仕組みを理解した上で、事前に対策を考えることが、調査結果で示された「対策未実施」のギャップを埋める第一歩となります。
対策を取らない理由と将来のリスク
多くの人が認知症による口座凍結のリスクを認識していながら、具体的な対策を取らない背景には、「自分には関係ない」「まだ先のこと」という心理があると考えられます。日本認知症資産相談士協会の調査でも約5割が「対策なし」と回答しており、これは将来の不測の事態に対する備えが十分でないことを示しています。対策が先送りにされることで、いざという時にさまざまなリスクが生じる可能性があります。
「まだ先のこと」と考えがちな心理
認知症は誰にでも起こりうるものですが、「今は大丈夫」という感覚から、具体的な行動に移すまでには時間がかかることが多いようです。また、家族関係や財産のことについて話し合うことに、気恥ずかしさやためらいを感じる方も少なくありません。その結果、必要だと分かっていても、対策が後回しになってしまうケースが多く見受けられます。
「まだ早い」と考えることで、万が一の時に家族が直面する負担や混乱は、想像以上に大きくなる可能性があります。元気なうちに備えることが、結果的に家族を守ることにつながります。
対策が遅れることで生じる具体的な問題点
もし口座が凍結された場合、日常生活を送る上でさまざまな支障が生じます。特に深刻なのは、緊急時の医療費や介護費用の支払いが滞る可能性です。高額な治療費が必要になった時、口座からお金を引き出せない状況は、本人だけでなく家族も大きな不安に陥れます。
また、将来の資産承継にも影響を及ぼします。意思能力が不十分な状態では、遺言書の作成や財産の整理が難しくなり、相続がスムーズに進まなくなるリスクが高まります。その結果、相続人同士でトラブルが生じたり、多額の費用や時間がかかる手続きが必要になったりする可能性もあります。
- 本人の生活費や施設利用料が賄えなくなる
- 相続手続きが複雑化し、時間と費用がかさむ
- 家族が資金繰りに悩み、経済的・精神的負担が増す
今から始められる認知症に備えた資産管理の方法
多くの人が認知症による口座凍結のリスクを認識していながら、具体的な対策を取らない現状があります。しかし、認知症は誰にでも訪れる可能性があり、元気なうちに準備を始めることが何よりも重要です。将来の自分と家族を守るために、今からできる資産管理の具体的な方法を見ていきましょう。
家族への信頼と意思の共有
最も基本となる対策は、信頼できる家族と将来について話し合うことです。認知症の発症後、本人の意思が確認できなくなる前に、誰にどのような形で資産管理を頼みたいのか、生活費や医療費をどのように捻出するつもりなのかを共有しておきます。
話し合いを進める際には、以下のステップが参考になります。
配偶者や子供など、資産管理を任せたい人を絞り込みます。複数人いる場合は、誰が中心となって動くのか、連携の仕方も決めておくと良いでしょう。
- 銀行口座(金融機関名、支店名、口座番号)
- 証券口座や投資信託
- 保険契約(証券番号、保険会社)
- 不動産の権利書の保管場所
毎月の生活費の引き出しなど、日常的なお金の管理を円滑に行う方法を考えます。例えば、配偶者や子供と共同名義の口座を作り、そこから生活費を支払うようにする方法があります。これにより、万が一の際にも家族がスムーズに資金を管理できる可能性が高まります。
共同名義口座は、口座名義人の一方が認知症になった場合でも、もう一方が引き出しや入金を行える場合があります。ただし、金融機関によって取り扱いが異なるため、事前に確認しておくことが大切です。
法的な手続きを利用する選択肢
口頭での約束だけでは不十分な場合や、より確実な形で将来に備えたい場合は、法的な制度を利用する方法があります。主な制度として、任意後見契約と民事信託が挙げられます。
- 任意後見契約:将来、判断能力が不十分になったときに備え、あらかじめ信頼する人(任意後見人)を選び、その人に財産管理や身上監護を委任する契約を公正証書で結びます。本人の意思能力が衰えた後、家庭裁判所が選任する「法定後見人」に比べ、本人が事前に代理人を選べる点が特徴です。
- 民事信託(家族信託):自分の財産を信頼できる家族など(受託者)に託し、あらかじめ決めた目的(例えば、自分自身の生活費や医療費の支払い)に沿って管理・処分してもらう制度です。認知症になった後も、受託者が財産を柔軟に管理できる仕組みを作ることができます。
これらの制度は、それぞれ手続きの流れや費用、適する状況が異なります。また、遺言書を作成しておくことも、財産の行方を明確にし、相続時の紛争を防ぐ有効な手段です。