インターネット証券会社のGMOクリック証券は、2026年9月18日、2027年1月からスタートする「こどもNISA」の口座開設受付を、同年10月1日から先行して開始すると発表しました。これにより、お子さまの教育資金準備などのために、この新制度を利用したいと考える保護者の方は、制度開始に先立って準備を進めることが可能になります。本記事では、この発表の内容を詳しく解説するとともに、制度の基本についてもご紹介します。
「こどもNISA」とは? 制度の基本と特徴
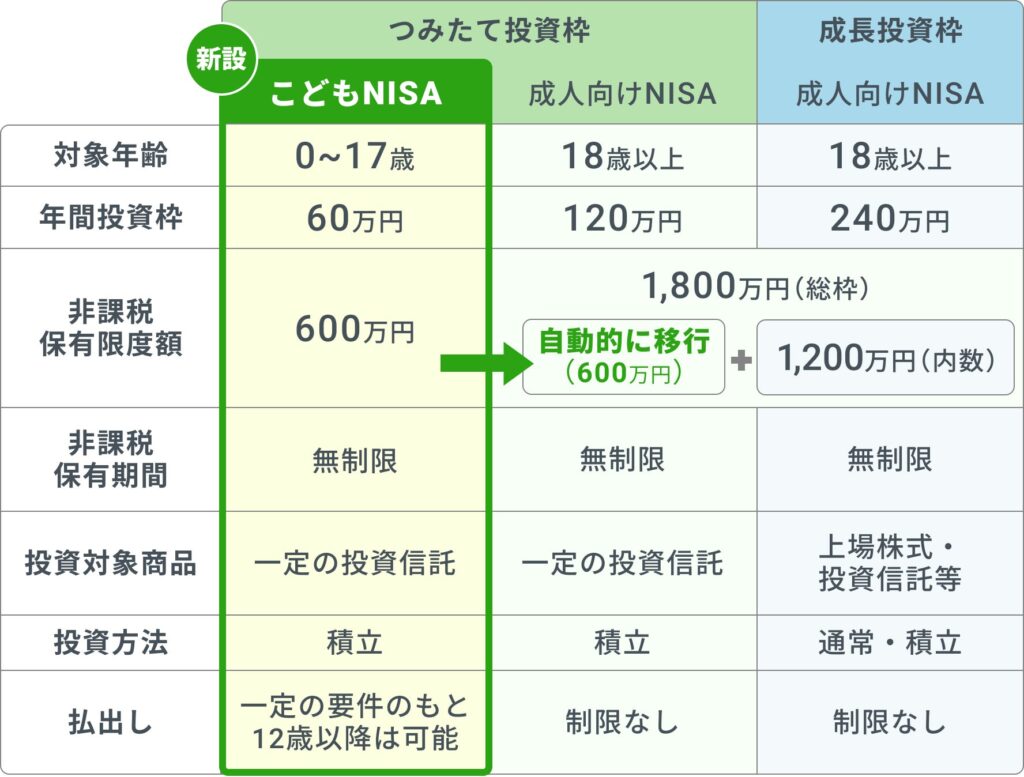
まず、「こどもNISA」とはどのような制度なのでしょうか。正式名称は「未成年者特定累積投資勘定」といい、2027年1月から始まる予定の新しい非課税投資制度です。対象となるのは0歳から17歳までの未成年者で、従来のつみたてNISAの対象年齢が拡充された形となります。
2027年1月スタートの新たな非課税制度
この制度の大きな特徴は、年間60万円まで投資でき、その投資から得られた利益が非課税になる点です。非課税で保有できる限度額は600万円で、非課税の期間は無期限とされています。対象となる商品は、長期の積立投資や分散投資に適した投資信託に限定される予定です。
- 正式名称:未成年者特定累積投資勘定
- 対象年齢:0歳〜17歳
- 年間投資枠:60万円
- 非課税保有限度額:600万円
- 非課税期間:無期限
- 対象商品:長期積立・分散投資に適した投資信託
長期の積立投資で複利効果を活かす
こどもNISAは、長期的な視点での資産形成を目的としています。お子さまが小さいうちから運用を始めることで、長期にわたる運用期間を確保し、複利効果を最大限に活かすことが期待できます。例えば、毎月の児童手当を積立資金として充てる方法も考えられ、教育資金の準備に活用しやすい制度設計となっています。
一方で、原則としてお子さまが18歳になるまでは、積み立てた資金の払出しに制限があります。ただし、12歳以降は教育費や生活費など、一定の要件を満たせば払出しが可能となる見込みです。これは、高校進学時などの大きな出費に備えつつ、長期での資産形成も目指せるよう配慮された仕組みと言えるでしょう。
GMOクリック証券で「こどもNISA」を始めるメリット
長期的な教育資金の準備に「こどもNISA」を活用する場合、どの金融機関を利用するかは重要な選択です。GMOクリック証券が提供するサービスは、少額・低コストという大きな特徴を持ち、特にこれから資産形成を始める保護者の方にとって始めやすい環境を提供しています。
GMOクリック証券のメリットは、主に「コストの安さ」と「将来に向けた継続性」にあります。
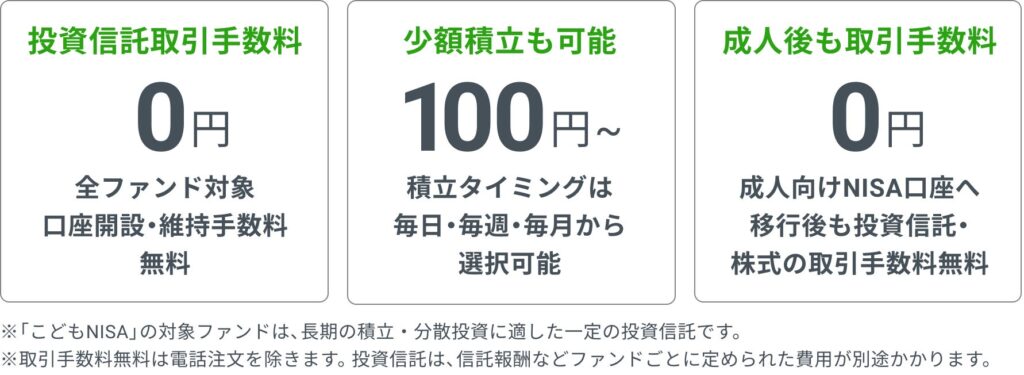
GMOクリック証券では、投資信託の取引手数料を全ファンド対象に無料としています。また、積立投資は100円から始めることができ、毎日・毎週・毎月など、ライフスタイルに合わせて積立タイミングを柔軟に選択できます。これにより、家計に過度な負担をかけず、無理なく資産形成をスタートできる点が魅力です。
| 特徴 | 内容 |
|---|---|
| 取引手数料 | 投資信託の取引手数料無料 (電話注文除く) |
| 積立金額 | 100円から可能 |
| 積立タイミング | 毎日・毎週・毎月から選択可 |
さらに、「こどもNISA」の大きな魅力は、お子さまが18歳になった後も、資産形成を継続できる仕組みにあると言えます。18歳以降は「こどもNISA」から成人向けのNISA(つみたて投資枠および成長投資枠)へスムーズに移行することができます。成長投資枠が利用できるようになると、株式への投資も可能となります。GMOクリック証券は、投資信託だけでなく株式の取引手数料も無料としているため、将来、投資の幅を広げる際にも引き続きコスト面でのメリットを享受できる点が考慮されています。
教育資金の準備は、お子さまが小さいうちから始め、長い期間をかけて行うことが理想的です。少額から低コストで始められ、将来的にも投資の選択肢を広げられる環境は、長期的な視点で資産を育てていく上で、非常に重要な要素となります。
具体的な口座開設の流れと必要な準備
この新たな制度の利用を検討する際、多くの方が気になるのが「具体的に何を準備すればよいのか」「どのような手順で始められるのか」ということでしょう。GMOクリック証券では、2026年10月1日から「こどもNISA」口座の開設申し込みを受け付けますが、その前段階として必要な準備がいくつかあります。最も重要なのは、まずお子さま名義の未成年口座を開設することです。このプロセスは、親権者の方がGMOクリック証券の口座を既にお持ちかどうかで、少し手順が異なります。
親権者ご自身が、既にGMOクリック証券の口座を持っている場合は、比較的スムーズに準備を進められます。手順は以下の3ステップです。
- 1. お子さま名義の未成年口座を開設する。
- 2. 2026年10月1日から受付開始となる「こどもNISA」口座の開設を申し込む。
- 3. 口座開設が完了次第、2027年1月から積立投資を開始できる。
親権者ご自身がGMOクリック証券の口座をまだお持ちでない場合は、ご自身の口座開設から始める必要があります。手順は4ステップになります。
- 1. まず親権者さま名義のGMOクリック証券口座を開設する。
- 2. 次に、お子さま名義の未成年口座を開設する。
- 3. 続いて、2026年10月1日から受付開始となる「こどもNISA」口座の開設を申し込む。
- 4. 口座開設が完了次第、2027年1月から積立投資を開始できる。
子どもの教育資金準備における「こどもNISA」の活用法
「こどもNISA」は、その制度設計上、子どもの教育資金を計画的に準備するための強力なツールとなり得ます。一般的に、教育資金はまとまった金額が必要となる一方で、いつまでに準備すればよいかが比較的明確な目標です。「こどもNISA」は、このような長期・積立による資金づくりに最適な仕組みを提供しています。
例えば、0歳から毎月一定額を積み立てることで、18歳という節目まで長い時間をかけて資産を育てることができます。早期に始めるほど運用期間が長くなり、わずかな差が複利効果によって大きな差となる可能性もあります。これは、教育費のピークを迎える大学入学時期などに備えるうえで、大きなメリットと言えるでしょう。
児童手当を積立資金として活用
多くのご家庭に支給される児童手当を、そのまま「こどもNISA」の積立資金に充てる方法は、特に理にかなった活用法の一つです。毎月の家計から新たに捻出する必要がなく、自然と子どもの将来のために資金を貯めていくことができます。制度の発表資料でも、児童手当との相性の良さが指摘されています。
児童手当をそのまま投資に回すことで、単なる貯蓄ではなく、成長の可能性を秘めた資産形成に繋げられます。
長期投資の視点で考える資産形成
「こどもNISA」は、原則として18歳になるまで払出しに制限がある、長期・積立を前提とした制度です。これは、短期的な市場の変動に一喜一憂せず、長期的な視点で資産を育てることを促す設計と言えます。教育資金のように、使途と時期が明確な目標に対しては、このような安定した積立計画が有効です。
- 長い運用期間を確保することで、時間分散の効果が期待できる。
- 複利効果を最大限に活かすためには、できるだけ早く始めることが重要。
- 18歳以降は成人向けの制度へ移行し、より幅広い投資が可能となる。
- 「こどもNISA」は、いつから始めるのが理想的ですか?
-
制度の趣旨は長期運用にあるため、できるだけ早い時期に始めることが理想的です。特に0歳から始めれば、18歳までの最も長い運用期間を確保できます。複利効果は時間が経つほど大きくなるため、早く始めるほど長期的な資産形成に有利に働きます。もちろん、途中からでも始める価値はあります。
- 例えば、毎月1万円積み立てると、どれくらい貯まる可能性がありますか?
-
将来の資産額は運用成績によって変動するため、確定した金額を保証することはできません。しかし、長期・積立投資のシミュレーションでは、一定の利回りを仮定して将来の目安を計算することができます。例えば、年間12万円(月1万円)を18年間積み立て、平均年率3パーセントで運用した場合、約280万円程度になる計算例があります。これは税金を考慮せず、複利計算による概算です。あくまで一例ですが、長期でコツコツと積み立てることの効果をイメージする参考にはなるでしょう。
「こどもNISA」は、子どもの未来に向けた計画的な資産形成を後押しする制度です。教育資金準備という明確な目的を持ち、長期視点で無理のない積立計画を立てることが、制度を効果的に活用するうえでのポイントとなります。リスクを理解したうえで、ご家庭のライフプランに合わせた利用を検討しましょう。
制度開始前に知っておきたい基礎知識と注意点
新しい非課税制度の利用を検討する際には、その仕組みの特徴と留意点を正しく理解しておくことが重要です。この制度は、2025年12月の閣議決定(令和8年度税制改正の大綱)に基づき、2027年1月から開始が予定されています。制度上の正式名称は「未成年者特定累積投資勘定」ですが、一般的には「こどもNISA」と呼ばれています。これまでの「つみたて投資枠」の対象年齢が0歳から17歳まで拡充された形で、年間60万円、最大600万円までの投資が無期限で非課税となる仕組みです。
非課税制度の仕組みと従来のNISAとの違い
「こどもNISA」の最大の特徴は、長期・積立による運用を前提としている点です。対象は長期の積立・分散投資に適した投資信託に限定されています。従来の成人向けNISAとの大きな違いは、原則としてお子さまが18歳になるまでは払出し(売却)に制限があることです。ただし、12歳以降は教育費や生活費など、一定の要件のもとで払出しが可能となる予定であり、将来の教育資金準備に活用しやすい設計となっています。
- 対象年齢:0歳から17歳までの未成年者
- 年間投資枠:60万円
- 非課税保有限度額:600万円
- 非課税保有期間:無期限
- 18歳以降:成人向けNISA(つみたて投資枠・成長投資枠)へ移行可能
投資のリスクと親の役割
非課税という大きなメリットがある一方で、忘れてはならないのが投資に伴うリスクの存在です。この制度で購入できる投資信託には元本保証はなく、その価値(基準価額)は市場の状況によって変動します。過去の運用実績が将来の成果を保証するものではありません。したがって、親権者として、投資には価格変動リスクが伴うことを十分に理解しておくことが不可欠です。
- 投資信託は元本保証の商品ではありません。投資元本は減少する可能性があります。
- 未成年者の口座開設および投資の判断には、親権者の同意と管理が法律上、必要となります。
- 積立投資は市場が下落している時期にも購入を続けることで、平均購入単価を下げる効果(ドルコスト平均法)が期待できますが、損失が発生するリスク自体がなくなるわけではありません。
- 制度の詳細な要件や対象となる投資信託の一覧は、金融機関の特設ページなどで必ず最新情報を確認しましょう。
また、この制度を利用するためには、まずお子さま名義の証券口座(未成年口座)を開設する必要があります。この手続きは親権者が行い、その後の資金の積立や運用商品の選択についても、親権者が責任を持って管理・判断することになります。制度を有効に活用するためには、ご家庭のライフプランやリスク許容度に合わせて、無理のない範囲で計画を立てることが大切です。
関連リンク